Геополитический риск в инвестициях в облигации
Одним из самых недооценённых рисков при инвестировании в облигации является геополитический и регуляторный риск, особенно в секторах, где государственная политика напрямую влияет на прибыльность. Энергетический сектор — яркий тому пример, и случай TEC Maritsa 3 AD (6TMA) показывает, как быстро может измениться профиль риска, казалось бы, стабильной инвестиции.
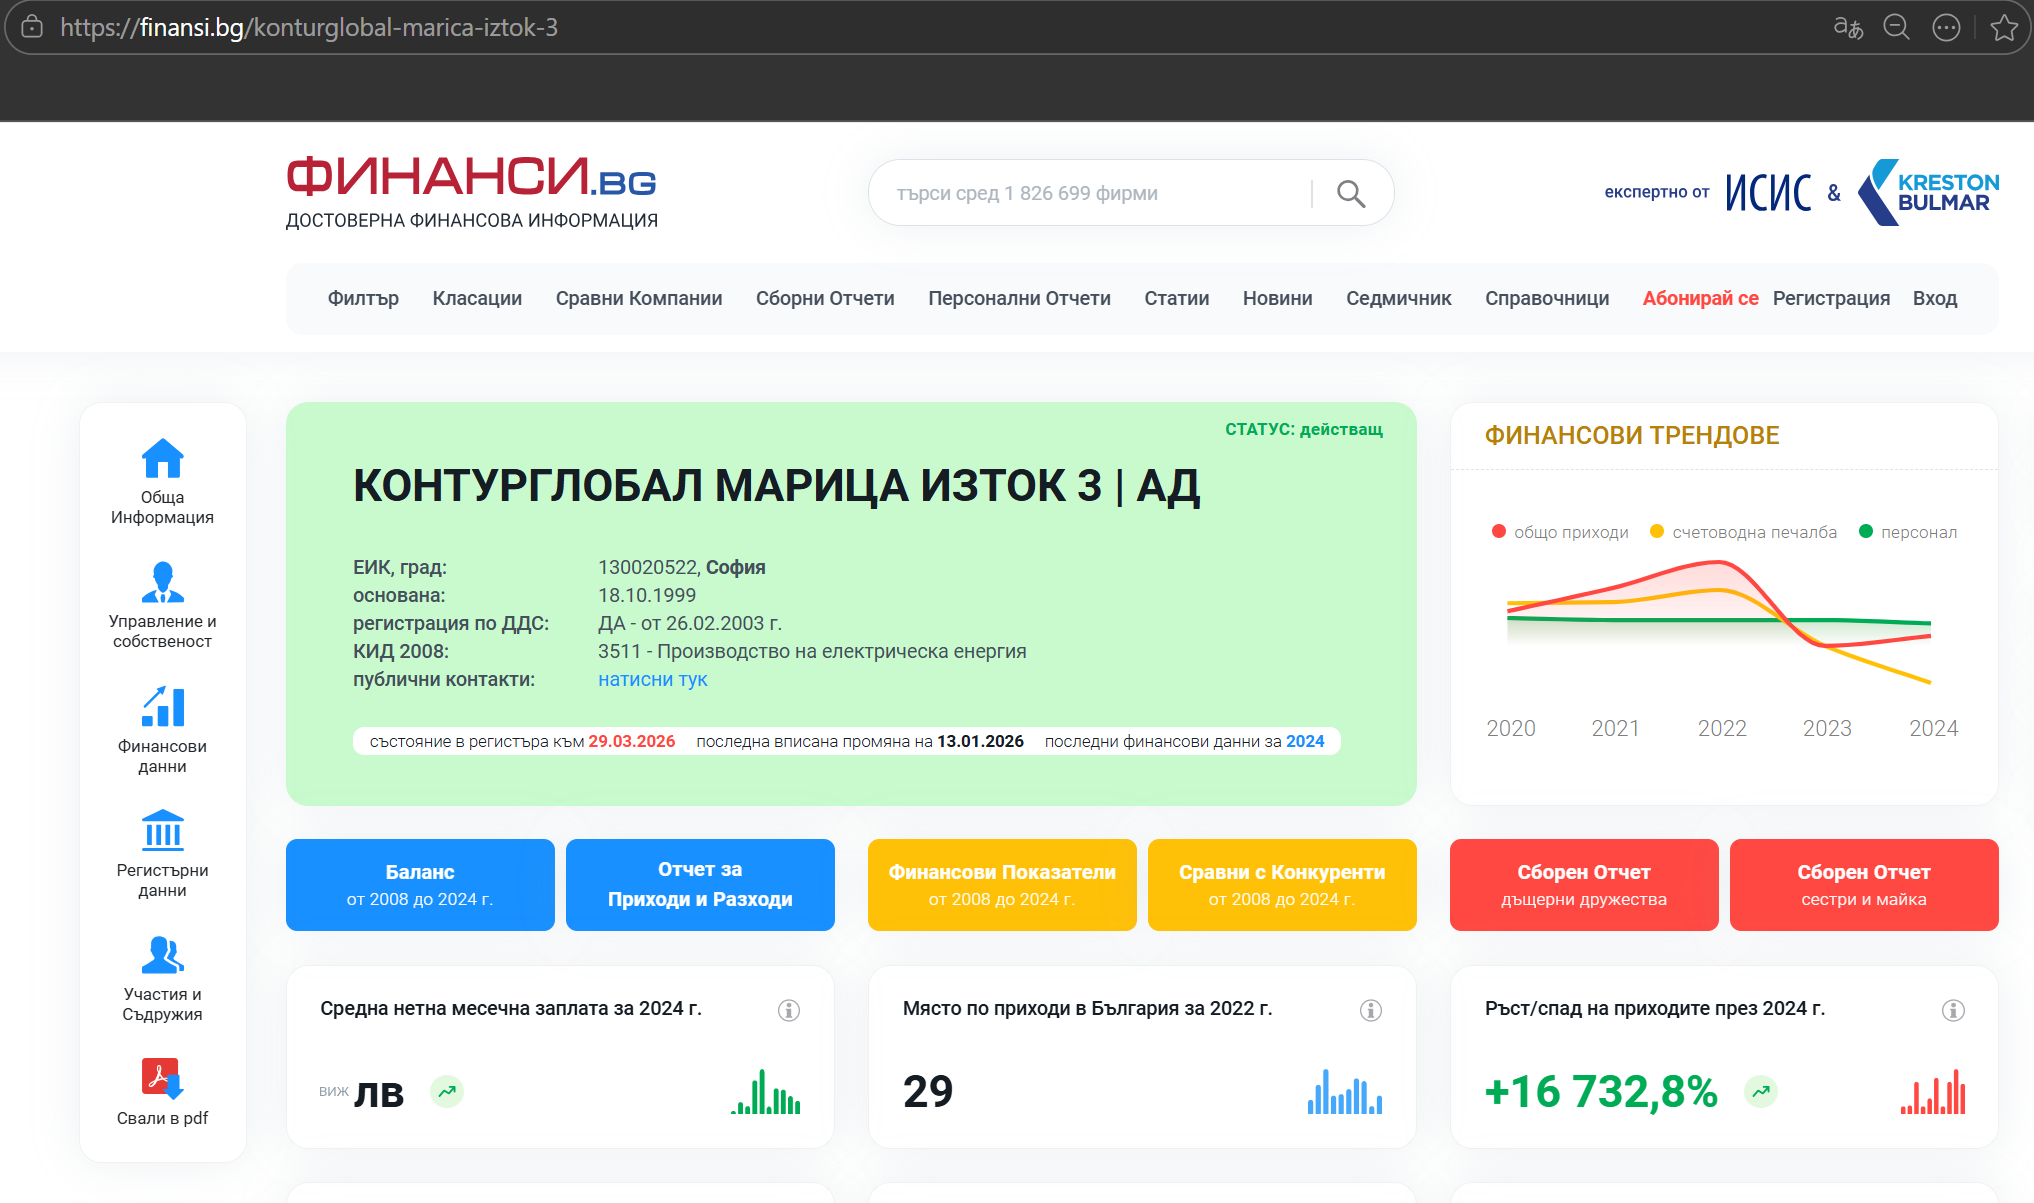
В TEC Maritsa 3 AD частично участвует болгарское государство, которому принадлежит 27%, тогда как мажоритарный пакет в 73% принадлежит ContourGlobal. Инвестиционная логика подобных проектов исторически была обоснованной. Частные инвесторы, такие как ContourGlobal, как правило, выходят на рынки, где долгосрочные соглашения с государственной поддержкой обеспечивают предсказуемые доходы. В данном случае контракты на закупку электроэнергии позволяли компании продавать электроэнергию по ценам выше рыночных, что обосновывалось необходимостью гарантировать энергетическую безопасность и поддерживать стабильность системы во время кризисов.
Однако эта модель полностью зависит от продления таких соглашений. После истечения срока контракта с государством основы бизнеса существенно изменились. Сегодня TEC Maritsa 3 работает лишь эпизодически, преимущественно в периоды, когда цены на электроэнергию поднимаются достаточно высоко, чтобы покрыть её значительные операционные расходы. За пределами этих ограниченных периодов станция в обычных рыночных условиях экономически нежизнеспособна.
В то же время общая регуляторная среда становится всё более неблагоприятной. Климатические обязательства в соответствии с Парижским соглашением ускоряют отказ от угольной энергетики. Ожидается, что развитые экономики закроют угольные электростанции к 2030 году, а глобальный отказ от угля намечен на 2040 год. Это долгосрочное направление оказывает дополнительное давление на такие активы, как TEC Maritsa 3, снижая их будущую значимость и финансовую устойчивость.
Что происходит с облигацией?
Хотя теоретическая возможность того, что компания продолжит обслуживать свой долг, сохраняется, её вероятность представляется низкой. Даже если геополитическая напряжённость или дефицит энергии временно возродят спрос на угольную генерацию, такие периоды вряд ли будут достаточно регулярными или продолжительными, чтобы стабилизировать финансовое положение компании. Кроме того, у TEC Maritsa 3 есть действующие долговые обязательства, что осложняет любой сценарий восстановления. В результате даже эпизодическая работа может не обеспечить денежного потока, достаточного для оправдания ожиданий держателей облигаций.
С инвестиционной точки зрения эта ситуация преподносит важный урок для таких фондов, как Bulgaria AIF. Когда облигация была первоначально выпущена в 2013 году, она могла представлять собой хорошо сбалансированный, приносящий доход актив, который на протяжении многих лет обеспечивал стабильную доходность. Однако профиль риска ни одного актива не остаётся неизменным. Изменения в политике, рыночной динамике и геополитических условиях могут постепенно подорвать предпосылки, которые когда-то делали инвестицию привлекательной.
Главный вывод состоит в том, что облигации, несмотря на репутацию стабильного инструмента, не защищены от структурных и геополитических рисков. Государственная поддержка может значительно повысить ценность инвестиции, но её прекращение может так же быстро её подорвать. Как для инвесторов, так и для управляющих фондами постоянная переоценка и своевременное принятие решений крайне важны в меняющихся условиях, где результаты прошлого не гарантируют безопасности в будущем.