Rủi ro địa chính trị trong đầu tư trái phiếu
Một trong những rủi ro bị đánh giá thấp nhất trong đầu tư trái phiếu là rủi ro địa chính trị và pháp lý, đặc biệt trong những lĩnh vực mà chính sách của chính phủ ảnh hưởng trực tiếp đến khả năng sinh lời. Ngành năng lượng là một ví dụ điển hình, và trường hợp của TEC Maritsa 3 AD (6TMA) cho thấy hồ sơ rủi ro của một khoản đầu tư tưởng chừng ổn định có thể thay đổi nhanh chóng như thế nào.
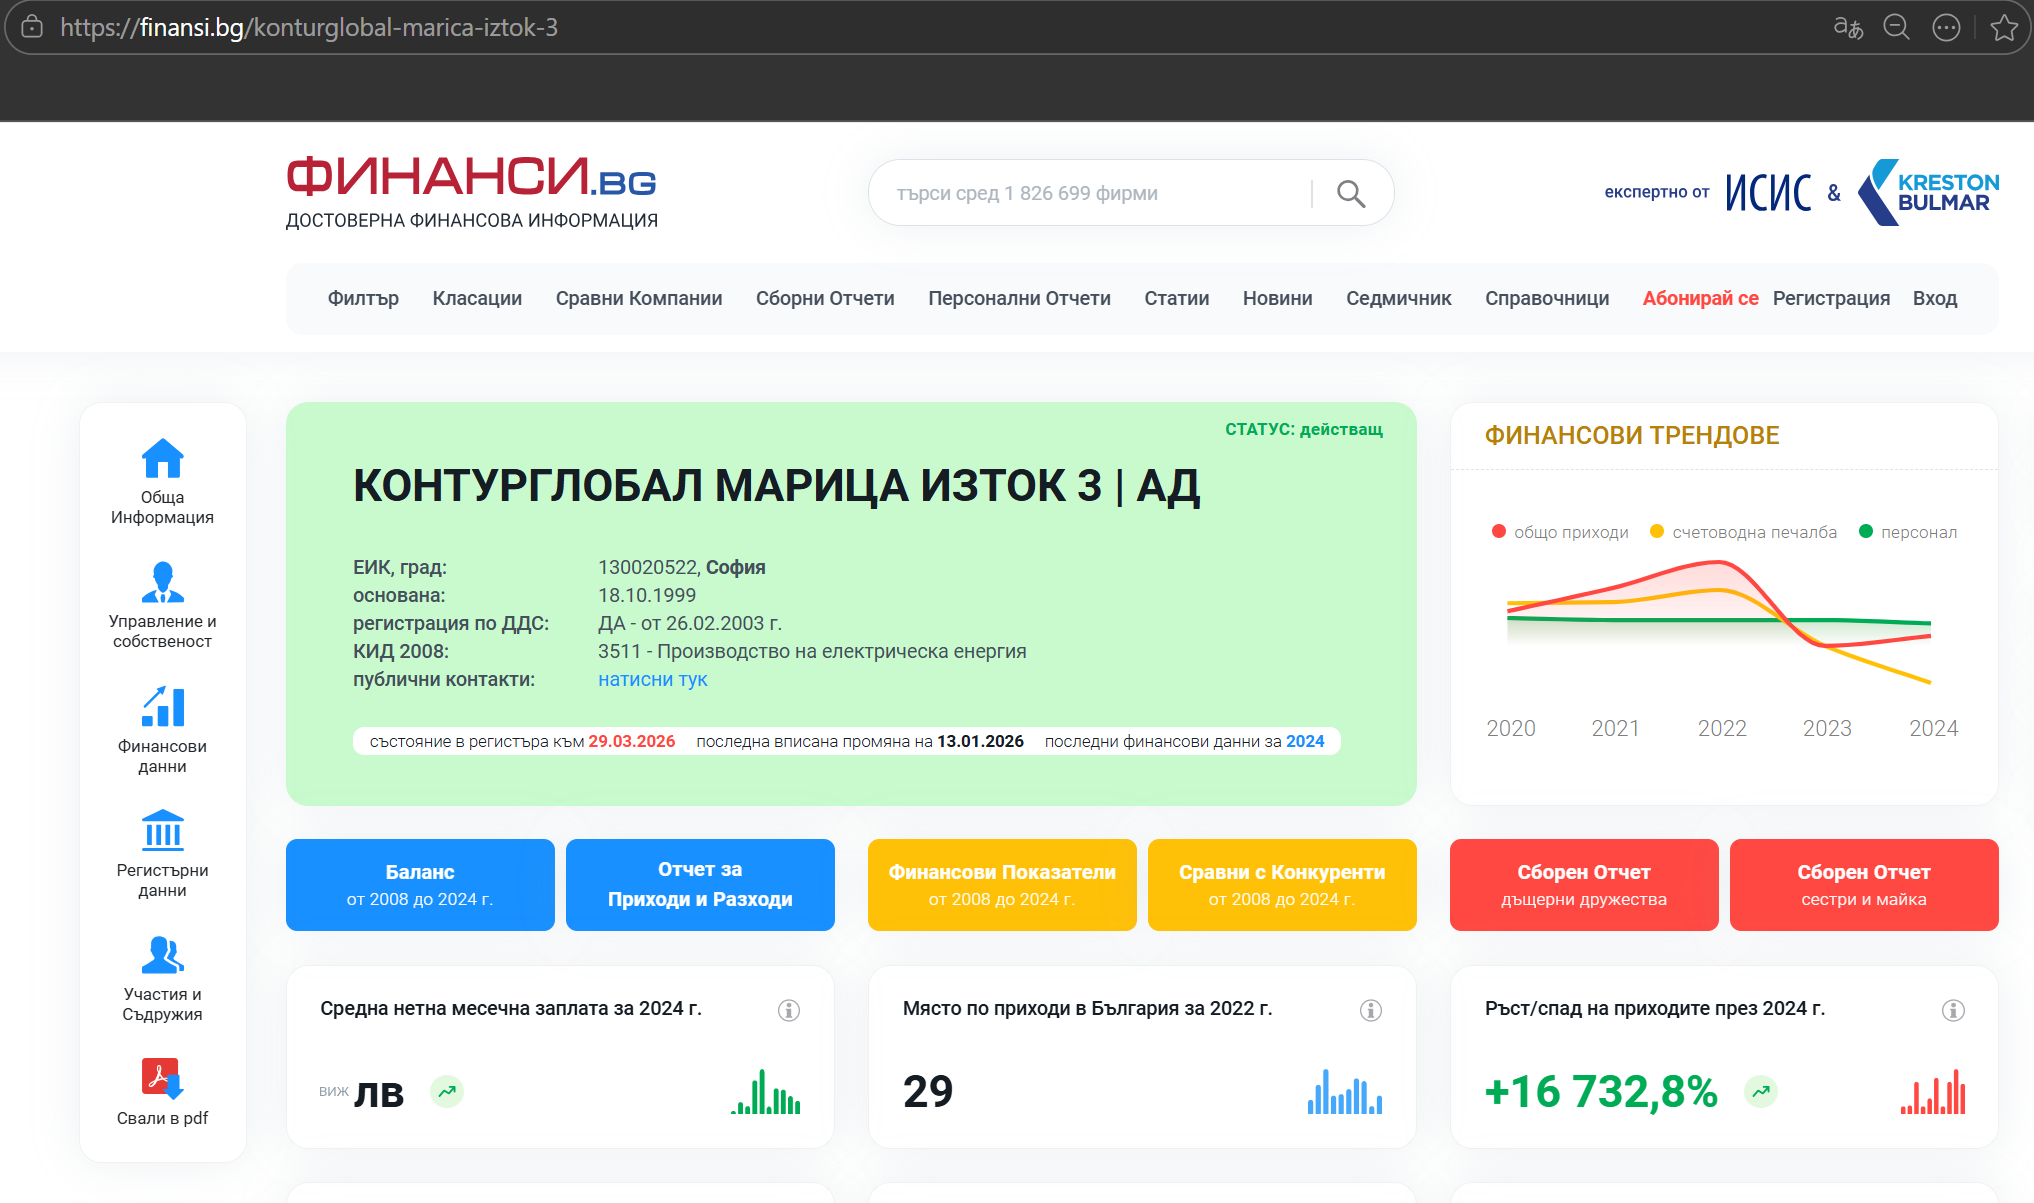
TEC Maritsa 3 AD hoạt động với sự tham gia một phần của chính phủ Bulgaria, nắm giữ 27%, trong khi cổ phần đa số 73% thuộc sở hữu của ContourGlobal. Xét về lịch sử, logic đầu tư đằng sau những dự án như vậy là hợp lý. Các nhà đầu tư tư nhân như ContourGlobal thường gia nhập những thị trường mà ở đó các thỏa thuận dài hạn được chính phủ bảo lãnh đảm bảo nguồn doanh thu có thể dự đoán được. Trong trường hợp này, các hợp đồng mua bán điện cho phép công ty bán điện với giá cao hơn giá thị trường mở, với lý do cần bảo đảm an ninh năng lượng và duy trì sự ổn định của hệ thống trong thời kỳ khủng hoảng.
Tuy nhiên, mô hình này hoàn toàn phụ thuộc vào việc duy trì các thỏa thuận đó. Khi hợp đồng với chính phủ hết hạn, nền tảng kinh doanh đã thay đổi đáng kể. Ngày nay, TEC Maritsa 3 chỉ hoạt động không thường xuyên, chủ yếu trong những giai đoạn giá điện tăng vọt đủ cao để bù đắp chi phí vận hành đáng kể của nhà máy. Ngoài những khoảng thời gian hạn chế này, nhà máy không có hiệu quả kinh tế trong điều kiện thị trường bình thường.
Đồng thời, môi trường pháp lý chung ngày càng trở nên bất lợi. Các cam kết về khí hậu phù hợp với Thỏa thuận Paris đang đẩy nhanh việc loại bỏ dần năng lượng từ than. Các nền kinh tế phát triển được kỳ vọng sẽ đóng cửa các nhà máy điện than vào năm 2030, với mục tiêu loại bỏ dần trên toàn cầu vào năm 2040. Định hướng dài hạn này tạo thêm áp lực lên những tài sản như TEC Maritsa 3, làm giảm tầm quan trọng trong tương lai và tính bền vững tài chính của chúng.
Điều gì sẽ xảy ra với trái phiếu?
Mặc dù về mặt lý thuyết vẫn có khả năng công ty tiếp tục thực hiện nghĩa vụ trả nợ, khả năng này dường như thấp. Ngay cả khi căng thẳng địa chính trị hoặc tình trạng thiếu hụt năng lượng tạm thời làm hồi sinh nhu cầu đối với điện sản xuất từ than, những giai đoạn như vậy khó có thể đủ ổn định hoặc kéo dài đủ lâu để ổn định tình hình tài chính của công ty. Hơn nữa, TEC Maritsa 3 đang gánh các nghĩa vụ nợ hiện hữu, điều này khiến mọi kịch bản phục hồi trở nên phức tạp. Do đó, ngay cả việc hoạt động gián đoạn cũng có thể không tạo ra đủ dòng tiền để đáp ứng kỳ vọng của người nắm giữ trái phiếu.
Từ góc độ đầu tư, tình huống này cho thấy một bài học quan trọng đối với các quỹ như Bulgaria AIF. Khi trái phiếu được phát hành lần đầu vào năm 2013, nó có thể từng là một tài sản cân bằng tốt, tạo thu nhập và mang lại lợi nhuận ổn định trong nhiều năm. Tuy nhiên, không có tài sản nào có hồ sơ rủi ro bất biến. Những thay đổi về chính sách, động lực thị trường và điều kiện địa chính trị có thể dần làm xói mòn các giả định từng khiến một khoản đầu tư trở nên hấp dẫn.
Bài học then chốt là trái phiếu, dù nổi tiếng về tính ổn định, cũng không miễn nhiễm với các rủi ro cơ cấu và địa chính trị. Sự hỗ trợ của chính phủ có thể nâng cao đáng kể giá trị của một khoản đầu tư, nhưng việc rút lại sự hỗ trợ đó cũng có thể nhanh chóng làm suy yếu nó. Đối với cả nhà đầu tư lẫn nhà quản lý quỹ, việc liên tục đánh giá lại và ra quyết định kịp thời là điều thiết yếu để định hướng trong một bối cảnh luôn thay đổi, nơi kết quả trong quá khứ không đảm bảo sự an toàn trong tương lai.