סיכון גיאופוליטי בהשקעות באג"ח
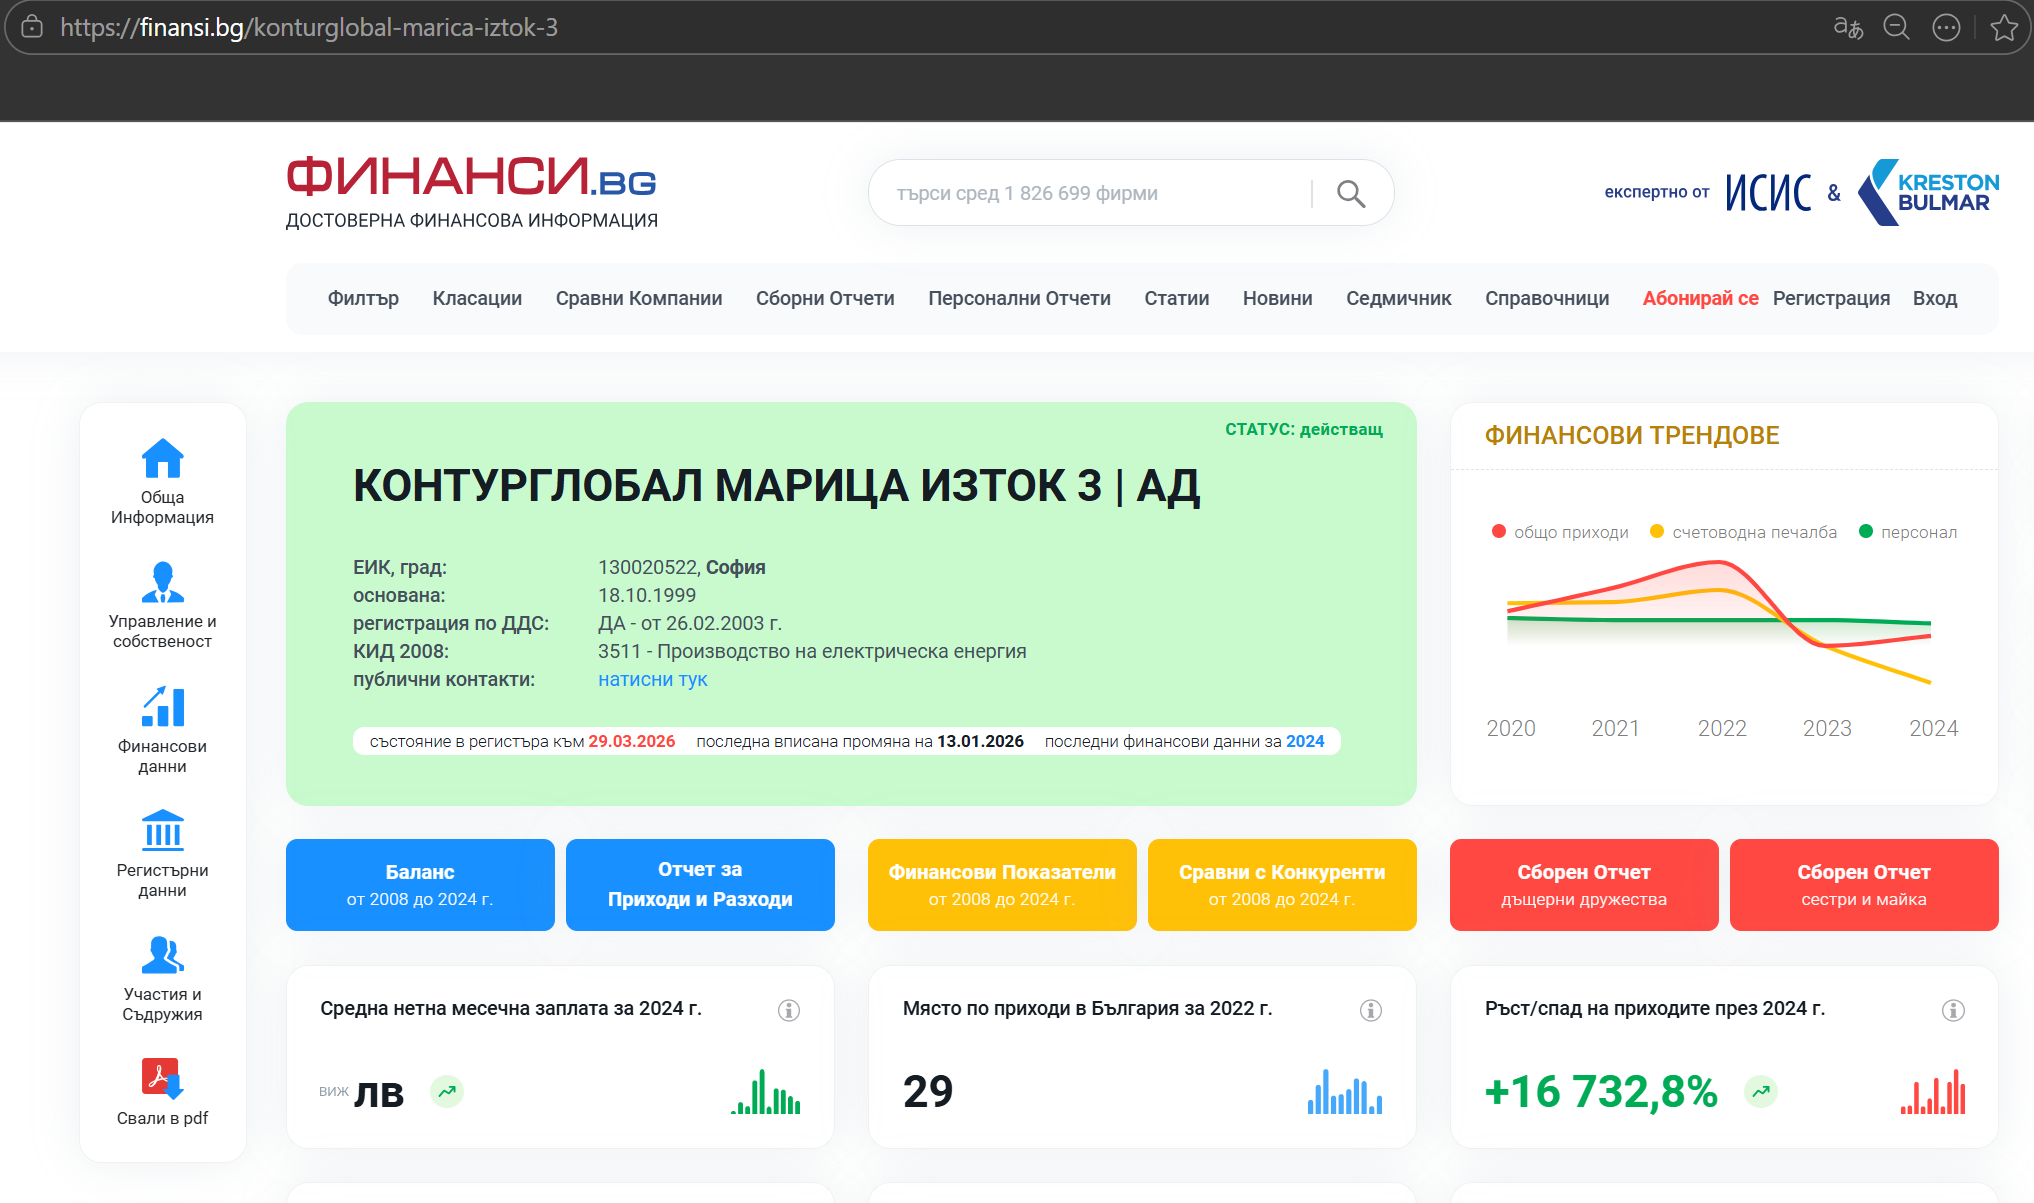
אחד הסיכונים המוערכים בחסר ביותר בהשקעה באג"ח הוא הסיכון הגיאופוליטי והרגולטורי, במיוחד במגזרים שבהם מדיניות הממשלה משפיעה ישירות על הרווחיות. מגזר האנרגיה הוא דוגמה מובהקת, והמקרה של TEC Maritsa 3 AD (6TMA) ממחיש כמה מהר יכול להשתנות פרופיל הסיכון של השקעה שנראית יציבה.
TEC Maritsa 3 AD פועלת בהשתתפות חלקית של ממשלת בולגריה, המחזיקה 27%, בעוד שהחזקת הרוב של 73% נמצאת בבעלות ContourGlobal. ההיגיון ההשקעתי מאחורי פרויקטים כאלה היה תקין לאורך ההיסטוריה. משקיעים פרטיים כמו ContourGlobal נכנסים בדרך כלל לשווקים שבהם הסכמים ארוכי טווח בגיבוי ממשלתי מבטיחים הכנסות צפויות. במקרה זה, חוזי רכישת חשמל אפשרו לחברה למכור חשמל במחירים גבוהים ממחירי השוק הפתוח, בהצדקה של הצורך להבטיח ביטחון אנרגטי ולשמור על יציבות המערכת בעתות משבר.
עם זאת, מודל זה תלוי לחלוטין בהמשך קיומם של הסכמים אלה. ברגע שהחוזה עם הממשלה פקע, יסודות העסק השתנו באופן משמעותי. כיום TEC Maritsa 3 פועלת רק מדי פעם, בעיקר בתקופות שבהן מחירי החשמל מזנקים לרמה גבוהה מספיק כדי לכסות את עלויות התפעול הגבוהות שלה. מחוץ לחלונות זמן מוגבלים אלה, התחנה אינה כדאית כלכלית בתנאי שוק רגילים.
במקביל, הסביבה הרגולטורית הרחבה הפכה לבלתי אוהדת יותר ויותר. התחייבויות אקלים התואמות את הסכם פריז מאיצות את ההוצאה משימוש של אנרגיה מבוססת פחם. כלכלות מפותחות צפויות לסגור תחנות פחם עד 2030, כאשר היעד להוצאה משימוש ברמה העולמית הוא 2040. כיוון ארוך טווח זה מפעיל לחץ נוסף על נכסים כמו TEC Maritsa 3, ומפחית את הרלוונטיות העתידית ואת הקיימות הפיננסית שלהם.
מה קורה לאגרת החוב?
אף שנותרת אפשרות תיאורטית שהחברה תמשיך לשרת את חובה, הסבירות לכך נראית נמוכה. גם אם מתיחות גיאופוליטית או מחסור באנרגיה יחיו זמנית את הביקוש לייצור חשמל מבוסס פחם, תקופות כאלה אינן צפויות להיות עקביות או ארוכות מספיק כדי לייצב את מצבה הפיננסי של החברה. יתרה מכך, על TEC Maritsa 3 מוטלות התחייבויות חוב קיימות, מה שמסבך כל תרחיש של התאוששות. כתוצאה מכך, גם פעילות לסירוגין עשויה שלא לייצר תזרים מזומנים מספיק כדי לעמוד בציפיות מחזיקי האג"ח.
מנקודת מבט השקעתית, מצב זה מדגיש לקח חשוב עבור קרנות כגון Bulgaria AIF. כאשר האג"ח הונפקה במקור ב-2013, ייתכן שהיא ייצגה נכס מאוזן היטב המניב הכנסה, שסיפק תשואות יציבות במשך שנים רבות. עם זאת, אף נכס אינו נותר סטטי בפרופיל הסיכון שלו. שינויים במדיניות, בדינמיקת השוק ובתנאים הגיאופוליטיים עלולים לשחוק בהדרגה את ההנחות שהפכו פעם השקעה לאטרקטיבית.
המסקנה המרכזית היא שאגרות חוב, למרות המוניטין שלהן כיציבות, אינן חסינות מפני סיכונים מבניים וגיאופוליטיים. תמיכה ממשלתית יכולה להגדיל משמעותית את ערכה של השקעה, אך הסרתה יכולה לערער אותה באותה מהירות. עבור משקיעים ומנהלי קרנות כאחד, הערכה מחודשת מתמדת וקבלת החלטות בזמן הן חיוניות לניווט בסביבה משתנה שבה ביצועי העבר אינם מבטיחים ביטחון עתידי.